Finance Conseil appelle à adapter les règles du crédit pour préserver la capacité d’achat des ménages et soutenir l’investissement locatif.
Un seuil vient d’être franchi pour la première fois depuis juillet 2002 et pas n’importe lequel. Le rendement de l’OAT française à 10 ans a en effet atteint 5 % contre 3,6 % début janvier.
Comment interpréter ce chiffre ? Le niveau record de cet indicateur du coût de financement de l’État suffit-il à annoncer une nouvelle hausse des taux immobiliers ?
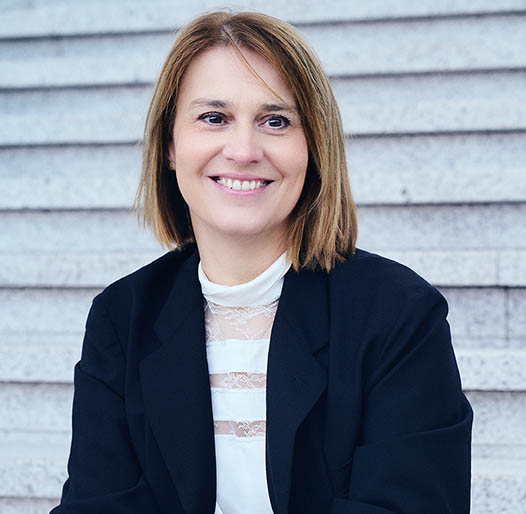
Sophie Ho Thong, directrice générale de Finance Conseil, appelle à distinguer la tension obligataire des conditions réelles de financement et à engager un choc de financement en faveur du logement mais alerte néanmoins sur le risque de voir cette tension fragiliser la reprise et plaide par conséquent pour un « choc de financement » en faveur du logement.
Regarder aussi
Préserver l’accès au crédit malgré les tensions sur les taux
Selon les chiffres publiés par Finance Conseil, le taux d’un crédit immobilier sur vingt ans s’établit à 3,60 % en octobre 2026, contre 5,25 % en juillet 2008. Le rapprochement avec la crise financière de 2008 n'est donc pas de mise selon Sophie Ho Thong qui ajoute : “En juillet 2008, le taux de dépôt de la Banque centrale européenne atteignait 3,25 %, contre 2,50 % en octobre 2026. Les conditions monétaires sont donc différentes et les taux immobiliers demeurent inférieurs à ceux de 2008. En 2022, la hausse rapide des taux et le calcul trimestriel du taux d’usure ont contribué à limiter l’accès au crédit pour certains ménages solvables. Une OAT élevée ne condamne donc pas, à elle seule, le marché immobilier : l’enjeu est d’éviter qu’une tension obligataire ne se transforme en crise du financement."
Les réponses à cette situation sont de plusieurs ordres, toujours selon Sophie Ho Thong. “En premier lieu, les règles du HCSF doivent être adaptées pour permettre une appréciation plus individualisée des dossiers par les banques, fondée notamment sur le reste à vivre et la soutenabilité réelle des charges. Il faut également libèrer l’investissement locatif : exclure les crédits destinés à l’investissement locatif du champ d’application des contraintes du HCSF afin de soutenir l’offre de logements.Enfin, il faut réagir plus vite aux tensions de taux : prévoir un ajustement plus réactif du taux d’usure en cas de variations rapides des conditions de financement, tout en préservant son rôle protecteur.”
Des propositions qui posent une question centrale pour le logement en France : comment permettre à davantage de projets d’aboutir tout en préservant la protection des emprunteurs.

Le logement a besoin d’un choc de
FINANCEMENT
« Le logement n’a pas besoin d’un nouveau diagnostic de crise : il a besoin d’un choc de financement. Nous devons permettre aux banques de financer davantage de projets soutenables, en appréciant le reste à vivre réel des ménages et pas uniquement un ratio d’endettement. Nous demandons également l’exclusion de l’investissement locatif du champ des contraintes du HCSF pour relancer la construction de logements. Enfin, le taux d’usure doit protéger les emprunteurs sans devenir un obstacle lorsque les conditions de marché évoluent rapidement. Le marché immobilier est revenu à des conditions proches de celles de 2024, effaçant les bénéfices de la reprise de 2025. Il faut désormais réactiver rapidement cette reprise, en donnant un cadre normatif plus juste et adapté et des perspectives de financement pérennes et lisibles dans le temps. »
Sophie Ho Thong, Directrice Générale Finance Conseil
LES REPÈRES DU FINANCEMENT
INDICATEUR | Juillet 2008 | Décembre 2022 | Décembre 2024 | Octobre 2026 |
|---|---|---|---|---|
OAT 10 ans (pic mensuel) | 4,69% | 3,04% | 3,21% | 5,00% |
Banque Centrale Europèenne Taux de dépôt | 3,25% | 2,00% | 3,00% | 2,50% |
Crédit immobilier 20 ans | 5,25% | 2,30% | 3,30% | 3,60% |
Taux d'usure 20 ans et + | 7,31% | 3,05% | 5,85% | 5,40% |
Nos émissions / Podcasts


